四川光伏发电:从资源禀赋到产业实践的深度观察
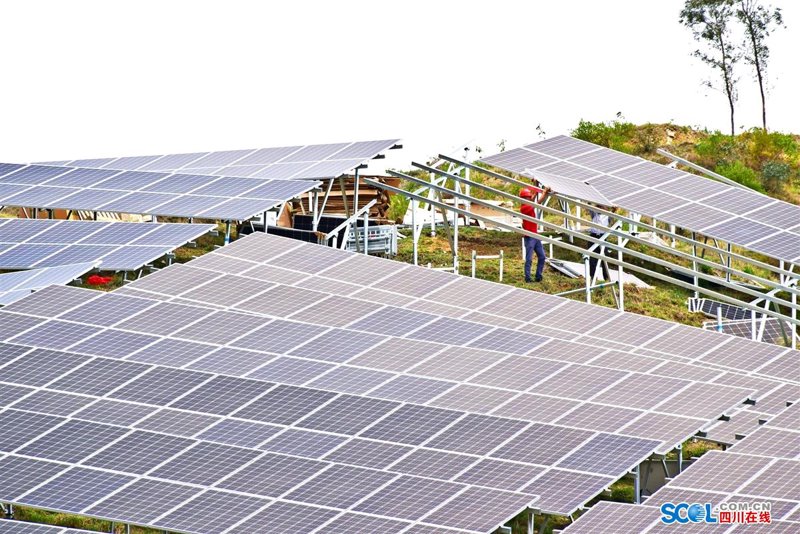
四川作为长江上游重要的清洁能源基地,长期以水电装机规模领跑全国,而光伏发电在省内能源结构中的角色,正从"补充电源"向"重要增长极"转变。截至2023年底,四川光伏累计装机突破1000万千瓦,较"十三五"末实现翻番,其中分布式光伏占比接近四成。这一变化背后,既有资源条件的支撑,也有政策机制与商业模式的双重推动。本文结合公开行业数据与典型项目实践,对四川光伏发电的发展逻辑作一梳理。
一、资源禀赋:川西高原的辐照优势与地形约束
四川光伏资源分布极不均衡。川西高原的甘孜、阿坝、凉山三州,年太阳总辐射量普遍在5500至6500兆焦耳/平方米之间,属于太阳能资源"很丰富"带,部分县域年日照时数超过2600小时,具备建设大型地面电站的自然条件。以甘孜州为例,全州理论光伏可开发量超过1亿千瓦,是四川光伏发电装机的主要承载区。
但资源禀赋并不等同于开发便利。川西高原海拔多在3000米以上,施工窗口期短、运输成本高,部分场址还需应对冻土与生态敏感区限制。这决定了四川大型光伏电站建设必须走"集约化选址、高海拔适配"的技术路线,而非简单复制西北戈壁的平铺模式。近年来,省内多个高海拔光伏项目在支架基础、组件低温性能、逆变器降容策略上积累了针对性经验,为后续开发提供了可复用的工程参数。
二、分布式光伏:工商业屋顶与整县推进的双轮驱动
与川西集中式电站形成互补的,是成都平原及川南地区的分布式光伏。四川工商业电价长期处于全国中上水平,峰谷价差明显,为屋顶分布式光伏提供了较好的投资回报基础。2021年国家整县屋顶分布式光伏开发试点启动后,四川共有数十个县(市、区)纳入试点名单,推动党政机关、学校、医院、工商业厂房等屋顶资源集中开发。
从实际运行数据看,成都地区工商业屋顶光伏项目年等效利用小时数约在900至1050小时之间,虽低于川西地面电站,但就近消纳率高、线损小,叠加"自发自用、余电上网"模式下的电费抵扣,项目静态投资回收期普遍可控制在6至8年。值得注意的是,分布式光伏的快速扩张也对配电网承载力提出新要求,部分区域已出现台区反向重过载现象,倒逼电网企业加快配网改造与可观可测能力建设。
三、EPC与运维:产业链本地化程度仍待提升
光伏EPC环节是观察四川光伏产业成熟度的窗口。目前省内光伏电站建设市场中,具备电力工程施工总承包资质的企业数量有限,大型地面电站EPC多由省外头部企业中标,本地企业更多承担土建、支架安装等分包角色。这一格局意味着四川光伏发电的产值留存率仍有提升空间。
运维环节的情况类似。风电运维与光伏运维在四川尚处于能力建设阶段,高海拔、多雷暴、冬季覆冰等本地化运维难题,对远程监控与智能诊断系统提出了更高要求。部分已投运电站开始引入无人机巡检与组串级监测,以降低人工巡检强度、缩短故障响应时间,但整体运维标准化水平与东部省份相比仍有差距。
四、光伏扶贫与投资模式:社会效益与商业逻辑的平衡
四川光伏扶贫项目主要集中在凉山、甘孜等原深度贫困地区,村级电站与集中式扶贫电站累计惠及数千个村集体。这类项目的价值不仅在于发电收益,更在于为村集体经济提供了长期稳定的现金流来源。与此同时,光伏电站投资主体日趋多元,除五大发电集团外,地方能源国企与民营资本也在以合资、并购等方式介入,投资决策更加关注消纳条件、电价机制与土地成本的综合测算。
总体来看,四川光伏发电正处于规模扩张与质量提升并行的阶段。川西集中式电站承担装机增量主力,成都平原分布式光伏贴近负荷中心,两者共同构成省内新能源电站体系的重要一极。未来随着电力现货市场推进与配电网智能化改造深化,四川光伏发电的经济性边界还将继续被重新定义,值得行业持续跟踪。